本周(10月26日—10月30日)
电缆行业在“铜价宽幅震荡”与“出海模式加速重构”中并行。宏观降息预期与国内刚需交织,带动沪铜在11万元/吨关口反复试探。而在产业端,国内发改委50号令的落地与欧洲海缆巨头的密集动作,共同指向了一个核心趋势:无论是国内集采还是海外项目,单纯拼价格的时代正在终结,以“质量溯源、本地化服务、一体化交付”为核心的综合体系竞争已全面开启。
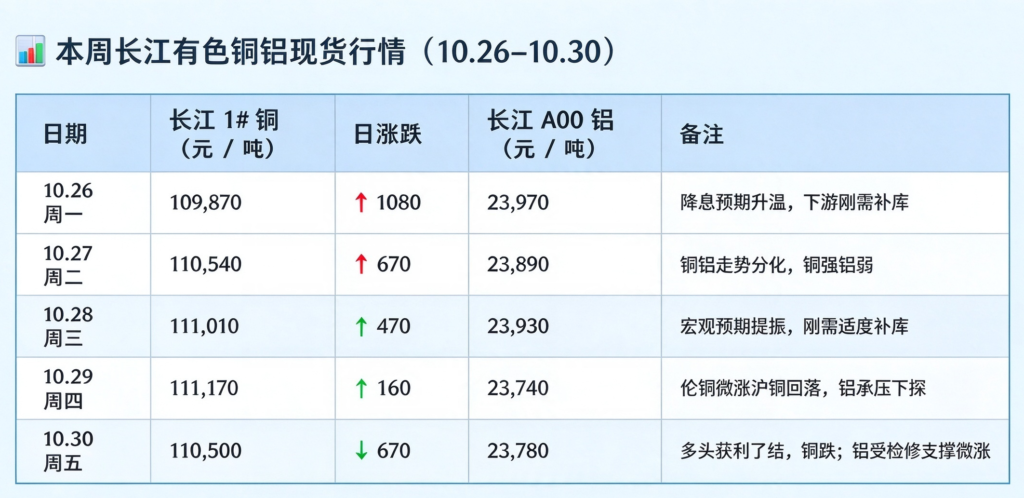
行情复盘:铜价冲高回落,铝价震荡整理
本周长江现货1#铜整体呈现“周初冲高、周中企稳、周五回落”的倒V型走势。周初受外盘降息预期升温带动,铜价一度攀升至111,170元/吨,但随着周五多头获利了结及下游畏高情绪升温,最终收于110,500元/吨。
铜价核心驱动
宏观面上,美元降息预期持续发酵,给有色板块带来提振;但产业面上,下游线缆企业依然保持理性,主要以刚需采购为主,大规模补库意愿不强。基本面依然处于“低库存托底,但需求未全面爆发”的博弈状态。
铝价动态
本周走势相对平稳,收于23,780元/吨。国内光伏配套与电网改造带来的铝导体需求回暖,对铝价形成底部支撑,但电解铝新增产能投放的担忧限制了上行空间。
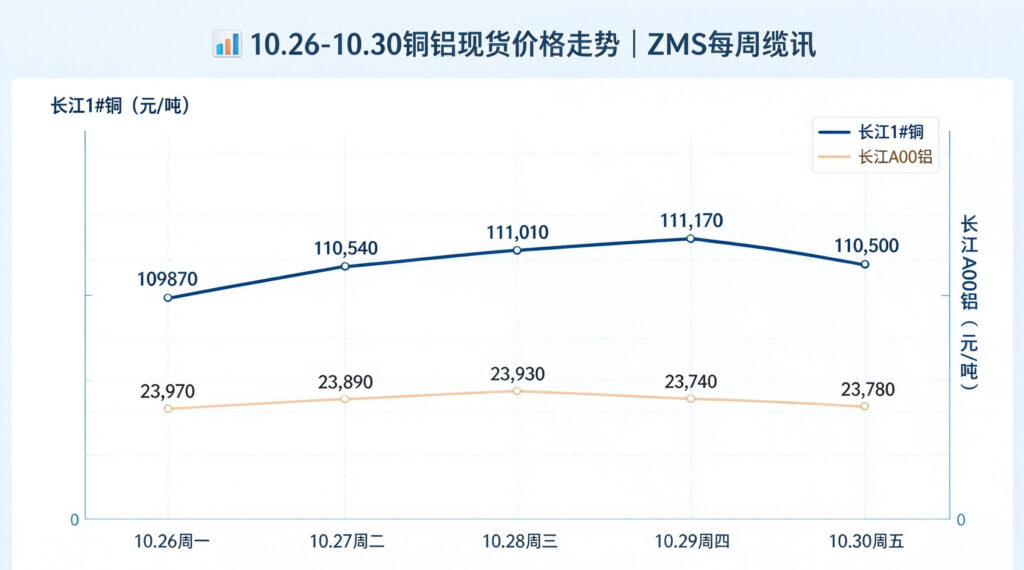
2026.10.26-2026.10.30长江现货铜铝价趋势
趋势一:长协新规落地,国内集采进入“硬核资质”时代
本周,国内宏观与集采市场释放了一个极其明确的信号:电网物资的监管与审核正在全面收紧。
发改委发布的《能源保供中长期合同管理办法(试行)》(50号令)将于12月1日起实施。文件明确将新能源配套输电、电网改造项目物资纳入履约监管,对订单履约、质量溯源、交付保障提出了硬性考核要求。
与此同时,中国铁塔(3.77亿元铜缆集采)及国网东北区域联合采购结果/公告相继落地,不仅加大了对型式试验报告、生产资质的复核力度,对阻燃、耐候等指标也设立了极高门槛。
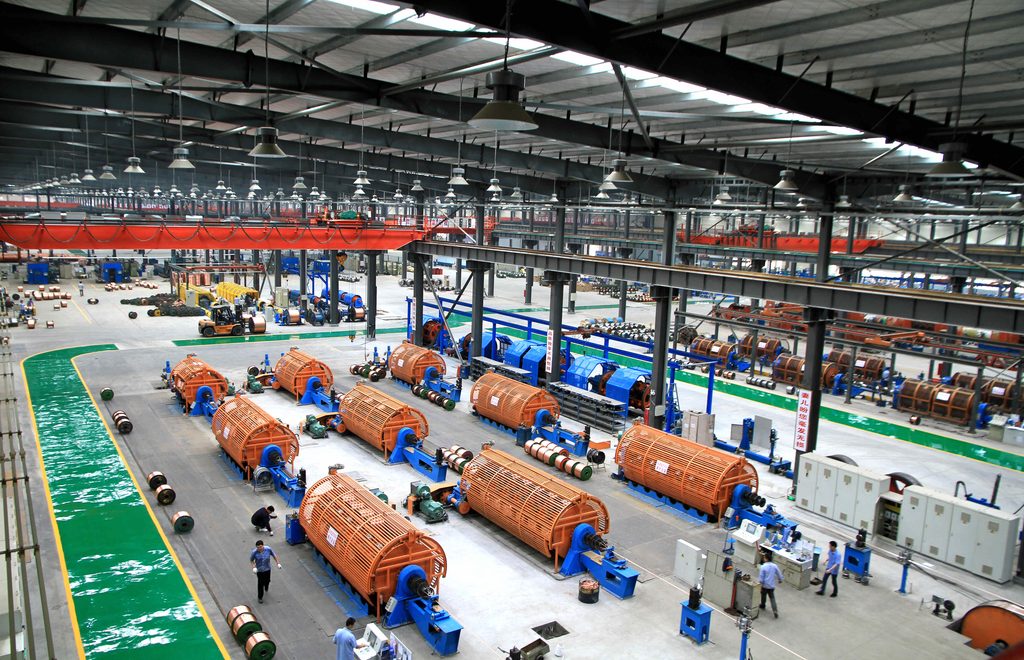
趋势二:欧洲高压/海缆需求爆发,但“交钥匙+本地化”成拦路虎
本周海外定制电缆动态极其密集,且几乎全部集中在欧洲的高端电网市场。
住友电工在英国开设首座HVDC海底电缆工厂;耐克森在挪威启动525kV高压直流XLPE海缆量产(供德国LanWin2项目);NKT在葡萄牙扩建中压电缆工厂。
更值得警惕的是,韩国大韩电线荷兰子公司,以“交钥匙工程”的形式拿下了德国380kV超高压电网项目(订单超5000亿韩元)。
趋势三:出海竞争下半场,从“赚差价”到“赚技术溢价”
在行业整体承压的背景下,本周头部缆企的业绩报告与动态,揭示了突围的路径。
起帆电缆前三季度营收近200亿元,利润双增。其核心驱动力除了矿用、光伏线缆,更在于斩获了尼日利亚、印尼变电项目订单,并新增了商业航天特种线缆布局。长缆科技则新申请了电缆终端气压自控远程监控专利,发力海缆高压运维的在线监测。
本周电缆行业的关键词,是“震荡”与“重构”。
行情在宏观利好与下游理性的博弈中高位震荡。而产业端的重构更为深刻:国内的集采与长协,正在用严苛的溯源与履约标准淘汰低效产能;海外的招标,正在用“交钥匙”和“本地化”筑起新的技术与服务壁垒。
当市场的游戏规则从“买卖交易”升级为“体系竞争”,中国缆企的出海与内销,都进入了拼内功的深水区。看清这一趋势,提前补齐资质溯源与技术服务的短板,才是穿越周期的答案。