本周(2026.10.19-2026.10.23)铜价走出冲高回落、连续下探的震荡行情,宏观美元扰动主导盘面,下游线缆企业坚持刚需随用随采;铝价走出独立行情,受枯水期减产预期支撑表现偏强。与此同时,海外市场释放的信号愈发清晰——单纯拼价格的阶段正在过去,算力基建带来的特种电缆需求、严苛的本土化认证门槛,以及绿色智能工厂的硬指标,正在重塑中国缆企的出海格局。
01 行情复盘:铜剧烈下探,铜铝行情显著分化
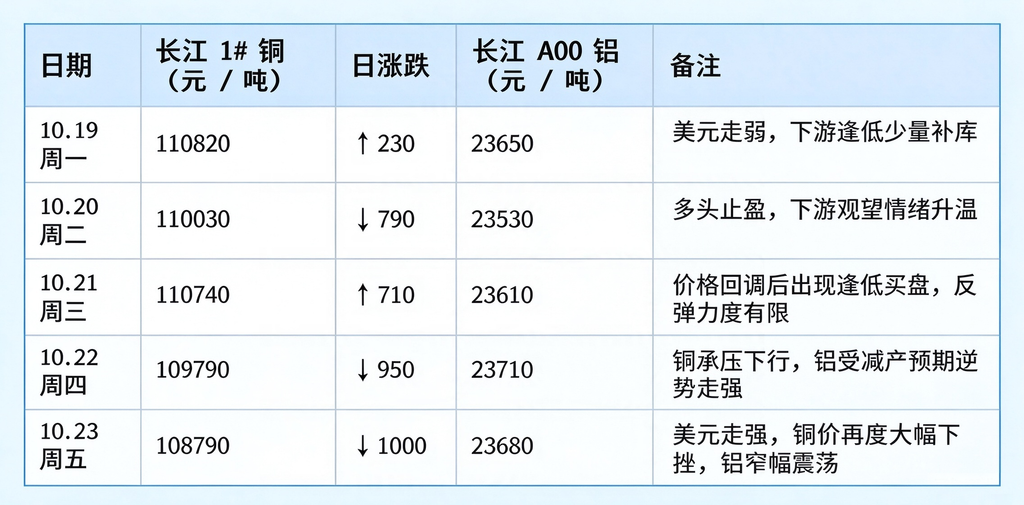
本周长江1# 铜周初11,0820元/吨,周五收于10,8790元/吨,整周累计下跌2030 元/吨,行情波动明显放大。铜价受美元指数反复扰动,周内上演“上涨-大跌-反弹-连续下探”,下游线缆企业畏高情绪浓厚,基本维持刚需随用随采,拒绝大批量囤货,现货成交整体清淡。
铝价走出独立分化行情,并未跟随铜价持续走弱。市场提前交易西南水电枯水期电解铝减产预期,叠加电网、光伏线缆刚需托底,铝价整体震荡偏强;国内货源充足,同样未见企业大规模补库,以按需拿货为主。
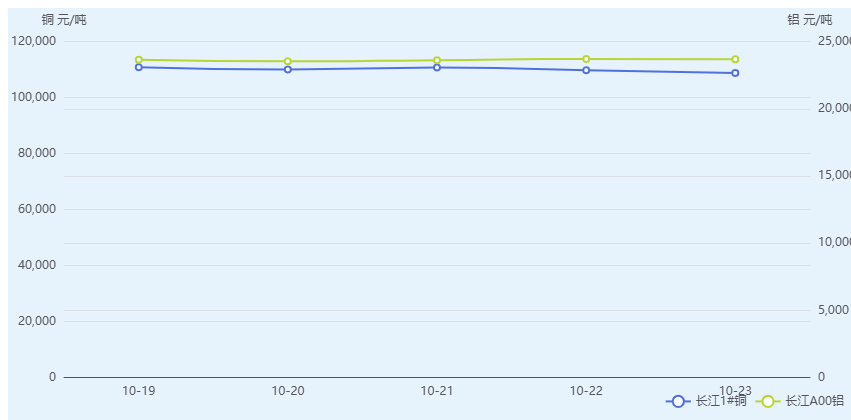
10.19-10.23长江现货#1与A00铝走势分析图
02 行情背后:宏观扰动为主,基本面多空交织
铜价:美元反复扰动,下游需求保持谨慎
宏观层面多空博弈:美联储加息预期反复扰动美元走势,美元走强直接压制铜价估值;国内四季度配网、特高压项目持续推进,线缆中长期刚需底座依旧存在,但短期难以对冲海外宏观带来的盘面冲击。
下游采购心态保守:面对宽幅震荡的铜价,线缆工厂采购策略趋于保守,价格反弹时出货意愿弱,只有深度回调才会出现少量逢低补库,没有主动累库行为。
供给端约束仍在:铜矿扰动、冶炼端约束并未完全消失,低库存对铜价仍存在底部保护,深跌空间存在一定限制。
铝价:枯水期减产预期,支撑铝价逆势偏强
国内电解铝产能稳定,随着四季度西南地区进入枯水期,市场预期部分电解铝产能面临减产风险,贸易商惜售情绪抬升;叠加光伏、电网改造线缆订单稳步释放,共同推动铝价和铜价走势分化。不过新增订单增量有限,反弹持续性仍需要持续观察。
主线一:算力与新能源“双轮驱动”,需求结构正在重构
本周的行业数据与海外动态,揭示了一个极其重要的趋势:线缆行业的需求引擎正在发生切换。
AI算力基建全面爆发。 随着东南亚算力园区、北美数据中心的大规模建设,低烟无卤耐火电缆、高压供电线缆的询盘量激增。韩国线缆厂商本周更是拿下了北美数据中心配套的高压电缆框架订单。数据中心对电缆的阻燃等级、耐拖拽性能和抗弯折能力提出了全新要求,这已成为线缆企业的新增长极。
新能源与海缆持续高景气。海缆上市企业前三季度业绩预喜,欧洲更是新增3.47亿欧元用于海底电缆安全与维修装备投资。同时,伊拉克光伏项目明确要求耐风沙、耐高温的定制化附件;老挝水电站要求耐湿热、抗老化指标。针对极端工况的“定制化能力”,正在成为海外买家筛选供应商的核心指标。
主线二:出海门槛跃升,“本土化”与“标准壁垒”成拦路虎
本周海外重点项目传递出一个强烈的信号:中国缆企出海,正从“产品输出”向“本地化服务与标准输出”跨越。
以南非Eskom电网的光伏配网电缆采购为例,除了常规的质量要求,明确要求供应商具备南非SABS
认证及本地仓配方案。欧洲海缆市场则通过525kV高压直流海缆的量产,再次拉高了技术壁垒。而在波斯湾,光缆安全风险促使多国运营商启动备用路由,对特种修复电缆的需求大增。
主线三:政策红利与智能化,拉开企业梯队差距
本周,工信部公示了2026年度卓越级智能工厂名单,7个线缆产业链相关项目入围。依靠AI智能排产、数据实时采集来压缩交付周期、降低运营成本,智能制造能力正在成为电网及新能源集采项目评审的
“加分项”。
与此同时,宏观政策端暖风频吹:发改委将海缆、跨省输电线缆纳入装备更新贴息支持;商务部鼓励绿色线缆出海并加快海外仓布局;外汇局简化远期结售汇流程,帮助出海企业规避汇率风险。
本周电缆行业的关键词是——“分化与升级”
行情在宏观压制与刚需支撑中震荡,而产业升级的主线却愈发清晰。当数据中心取代传统地产成为新基建的引擎,当海外买家拿着本土认证和仓配要求筛选供应商,中国电缆企业的出海之路,已经进入了“深水区”。
与其在通用红海中内卷,不如在定制化蓝海中深耕。理解极端工况的需求,拿到目标市场的“入场券”,用系统和体系去赢下海外订单——这是ZMS观察到的趋势,也是我们正在践行的路径。