中东地区从2025年起持续进行能源转型。根据国际能源智库沙漠能源组织(Dii Desert Energy)发布的《MENA Energy Outlook 2026》(《中东北非能源展望2026》)报告,2025年中东和北非地区的可再生能源装机容量达43.7GW,同比增长44%。同时,报告也指出:中东和北非地区正式进入可再生能源部署的“指数级增长阶段”。
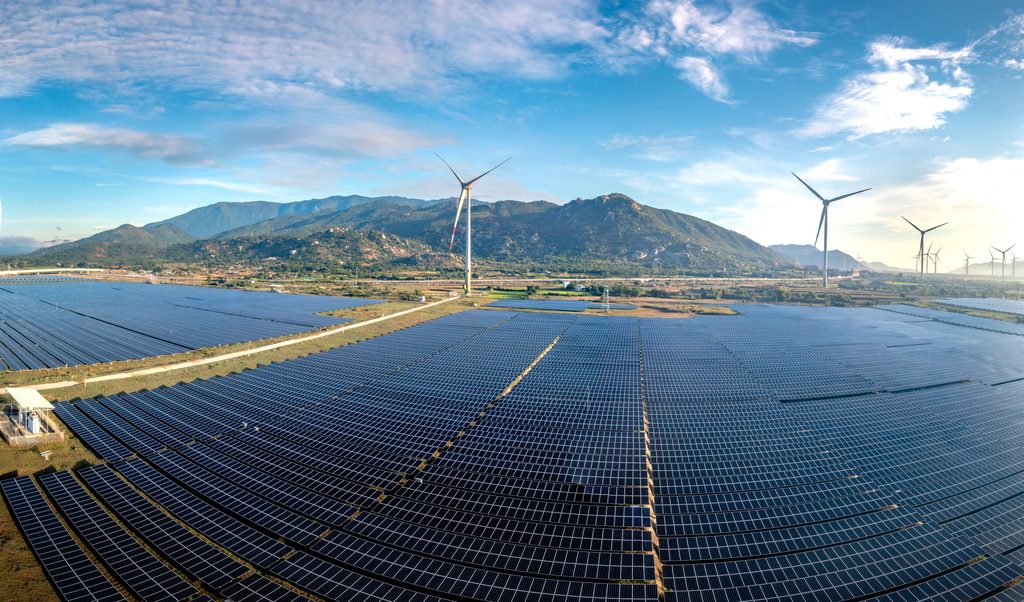
2025是突破之年,2026是深化之年。中东地区能源持续加速转型,意味着该地区的电力产品标准与市场格局正在改变。
对中国电力设备出口企业而言,这是挑战,更是机遇。
中东市场的大门敞开,但门槛也同步提高。将挑战转变为机遇,重要的是解读市场标准变化,关注分析各国调整内容。
沙特阿拉伯:能效标准升级,将于2026年12月强制实施
沙特是中东能源转型的领跑者,可再生能源装机容量增长显著。据2025年10月27日沙特通讯社发布公告,沙特第六轮可再生能源招标授予了8个站点共4.5GW项目,电价创下1.09682美分/千瓦时的历史新低。沙特NEOM绿氢项目工程进度已达80%,是全球最大绿氢项目。
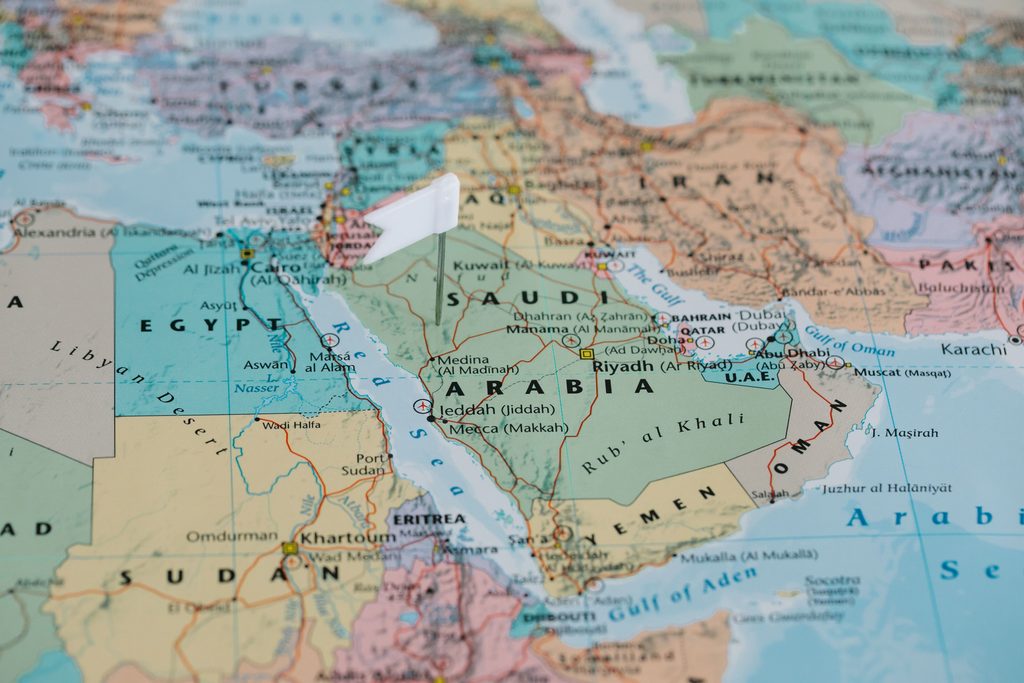
准入标准方面,沙特正在收紧。
2026年4月21日,沙特标准、计量和质量组织(SASO)发布正式通知,宣布更新低压电气设备及电器的能效标准。两项新标准已正式通过:
- SASO-2663:2025 —— 低容量窗式空调和单分体式空调的最低能效、标签和测试要求
- SASO-2874:2025 —— 大型商用空调设备的最低能效要求和测试要求
更新后的标准自2026年12月1日起正式强制实施。自实施之日起,不符合新版标准要求的产品将不再颁发任何合格证书或装运证书。所有管控产品进入沙特市场,均须符合最新标准要求,方可在SABER平台申请并取得产品符合性证书(PCoC)和批次证书(SC)。
此外,沙特于2025年7月向WTO通报了《电子电气设备有害物质限制技术法规》,对进入沙特市场的电子电气产品提出了更为严格的环保要求。
这对出口企业将产生一定影响:距离新标准实施仅剩不到三个月。对于计划进入沙特市场的电力设备企业而言,需尽快完成产品对标与认证升级,否则将面临无法清关的风险。
阿联酋:电动汽车全产业链强制认证,已全面实施
阿联酋在清洁能源领域的布局同样激进。该国运营清洁能源装机容量已达7.5GW,在区域排名第二。阿联酋正在推进一个全球瞩目的光储一体化项目——5.2GW太阳能电站配套19GWh电池储能系统。目标到2031年可再生能源装机达22GW以上。
准入标准方面,阿联酋的调整力度同样不容忽视。
阿联酋标准化与计量局(ESMA)正式发布第50号决议(2024版)《电动汽车技术法规》,其中包含全球首个电动汽车充电桩强制性技术标准UAE.S 2698:2024。
该法规已于2025年5月31日起强制实施。覆盖范围包括:电动汽车充电基础设施的各类设备(充电桩、连接器、耦合器、无线充电系统)及电动汽车关键动力系统组件。强制要求充电桩兼容CCS1国际通用接口,支持最高250kW直流快充。
自2025年8月30日起,电动汽车及相关产品进一步被纳入ECAS强制认证范围。
值得关注的是,该法规采纳了中国GB/T标准中关于充电通信协议的部分条款。沙特、埃及等国已派代表团赴迪拜考察标准互认事宜。
对出口企业的影响:阿联酋正成为中东地区“技术标准输出”的策源地。适配阿联酋标准的中国企业,将在整个海湾市场获得先发优势。
区域趋势:海湾合作委员会(GCC)统一认证框架加速成型
除了各国的独立行动,海湾合作委员会层面的统一认证框架也在加速成型。
GSO技术法规BD-142004-01对低压电气设备实施强制性认证,要求在海湾国家制造或进口的低压电气设备必须满足技术法规中列出的安规和电磁兼容要求。所有进入巴林、科威特、阿曼、卡塔尔、沙特、阿联酋、也门市场的家电与低压电器,必须获得G-Mark认证——这是清关与市场准入的强制性前提。
阿曼于2026年4月发布了可再生能源直接售电监管框架,目标到2030年可再生能源发电占比达30%-40%。卡塔尔国家可再生能源战略目标为2030年可再生能源发电占比18%。
整体来看,中东各国正在形成“国家标准趋严、区域标准趋统”的双重趋势。
市场机遇:电网升级带动电力设备需求激增
标准升级的背后,是庞大的市场需求。中东各国正在加速投资电力基础设施和清洁能源,阿联酋、沙特和阿曼近年来不断扩大太阳能和风能项目,带动输配电设备需求激增。具体项目包括:
- 阿联酋迪拜水电局(DEWA)已就马克图姆太阳能公园第七阶段接收投标
- 阿布扎比2600MW双燃料燃气联合循环电站EPC合同已签署,合同金额达16.87亿美元
- 巴林Sitra独立水电项目已收到ACWA Power和TAQA的投标
- 沙特多个输配电及可再生能源项目持续推进
彭博新能源财经(BloombergNEF)数据显示,2025年中东和北非地区可再生能源投资达220亿美元,连续第三年创下纪录。项目储备规模已达202GW,较上年增长54%。
对中国电力设备出口企业的启示
综合来看,中东能源转型的加速正在带来三个层面的变化:
第一,市场容量在扩大。 可再生能源装机的高速增长、电网升级改造的持续投入、跨国电网互联的推进——都在创造对电力电缆、输配电设备、新能源配套产品的强劲需求。
第二,准入门槛在提高。 沙特SASO能效标准2026年12月强制实施、阿联酋电动汽车全产业链认证已全面落地、埃及部长令将多项标准列为强制执行——中东市场正在从“低门槛”走向“高标准” 。
第三,窗口期在缩短。 标准趋统、认证趋严是大势所趋。率先完成产品对标与认证升级的企业,将获得先发优势。
中东能源转型的列车已经加速,电力产品准入标准正在系统性调整。对于中国电力设备出口企业而言,这既是挑战,也是机遇。
ZMS深耕全球电力基建领域三十六年,在中东市场已成功落地伊拉克132kV高压输电线路等项目,深度参与区域电网升级与新能源配套建设。从标准解读、产品适配到认证合规、跨境交付,ZMS积累了成熟的中东市场项目运作经验。
中东市场的“游戏规则”正在改变。看懂趋势、提前布局,才能在新一轮的市场竞争中占得先机。