本周(9月21日—9月24日),铜价在“矿端紧缺+全球库存重构”的支撑下强势上行:长江1#铜周内冲高1,680元/吨,现货升水突破千元、站上1,470元/吨阶段新高;与此同时,线缆行业大会启幕、资本与技术动作密集,质量监管同步收紧。
行情复盘:铜价周内冲高1,680元,现货升水站上1,470元阶段新高
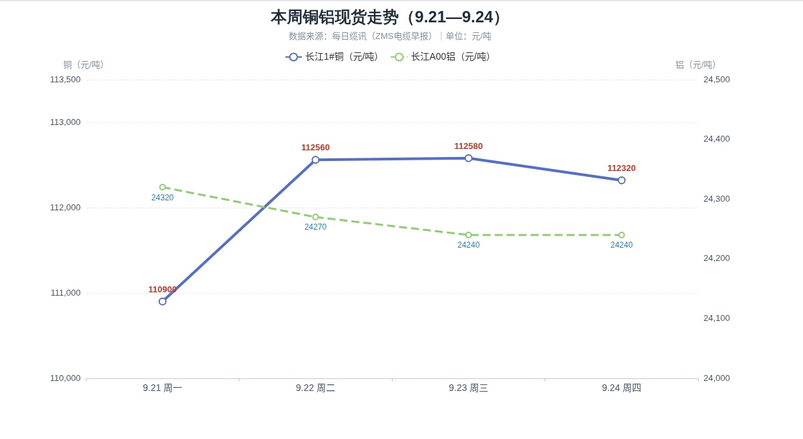
本周铜价延续强势,走出一轮“冲高—高位小幅回调”的节奏。
| 日期 | 长江1#铜(元/吨) | 日涨跌 | 长江A00铝(元/吨) | 备注 |
|---|---|---|---|---|
| 9.21 周一 | 110,900 | ↑610 | 24,320 | 上海1#铜110,200,↑1,505 |
| 9.22 周二 | 112,560 | ↑1,660 | 24,270 | 上海1#铜112,735,↑1,925 |
| 9.23 周三 | 112,580 | ↑20 | 24,240 | LME铜14,783美元/吨,↑118 |
| 9.24 周四 | 112,320 | ↓260 | 24,240 | LME铜14,594美元/吨,↓167 |
本周(9月21日-9月24日),长江1#铜从周一的110,900元/吨收于周四的112,320元/吨,净涨1,420元/吨(约+1.3%);周二单日大涨1,660元,周三触及周内高点112,580元后,周四小幅回调260元,周内振幅达1,680元/吨。
比价格更值得关注的是现货结构:现货升水冲至1,470元/吨阶段新高,期现走势背离——期货受宏观情绪压制回调,现货因低库存紧平衡而挺价。下游“畏高”情绪仍存、节前备库谨慎,精铜杆价格高企抑制采购,再生铜杆受反向开票政策影响,部分企业暂停接单。铝价则整体偏弱:长江A00铝从24,320元/吨回落至24,240元/吨,净跌80元/吨,维持震荡格局。
涨跌背后:TC历史新低+全球库存重构,铜价“下有地板、上有波动”
本周铜价走强的支撑,来自供需两端同时收紧。
矿端,紧缺进一步加深。铜精矿现货加工费(TC)跌至-221.89美元/干吨的历史新低,冶炼厂利润承压、供给增量受限;智利国家铜业公司7月产量同比下降近5%,必和必拓埃斯孔迪达铜矿产量同比下滑22.1%——矿端“断供”逻辑持续托底。
库存,正在向美国集中。国内社会铜库存约8.75万吨、保税区库存3.88万吨,均处历史低位;全球三大交易所库存中,美国COMEX占比高达85%,非美地区可用库存降至历史低位,LME现货对三个月合约升水一度飙涨。受美国精炼铜潜在关税预期影响,大量非洲和南美精炼铜加速运往美国,新奥尔良港因铜货集中到港出现严重拥堵,9—10月还将有约10万吨铜运抵——全球可流通铜库存的“虹吸效应”,是本轮行情的独特背景。
需求,呈现“旺季韧性+高价抑制”的拉锯。正值“金九银十”,线缆、电网、新能源(光伏、新能源车)刚需补库支撑现货升水坚挺,上半年世界精炼铜表观消费量增长2.3%;但精铜杆绝对价格攀升,令下游节前备库情绪不佳,市场交易有限。
一句话判断:铜价短期“下有矿端成本地板、上有宏观政策波动”,高位宽幅震荡仍是主基调,9月28日美国232铜关税决策窗口是下周最大变量。
信号一:行业大会启幕,资本与技术动作密集
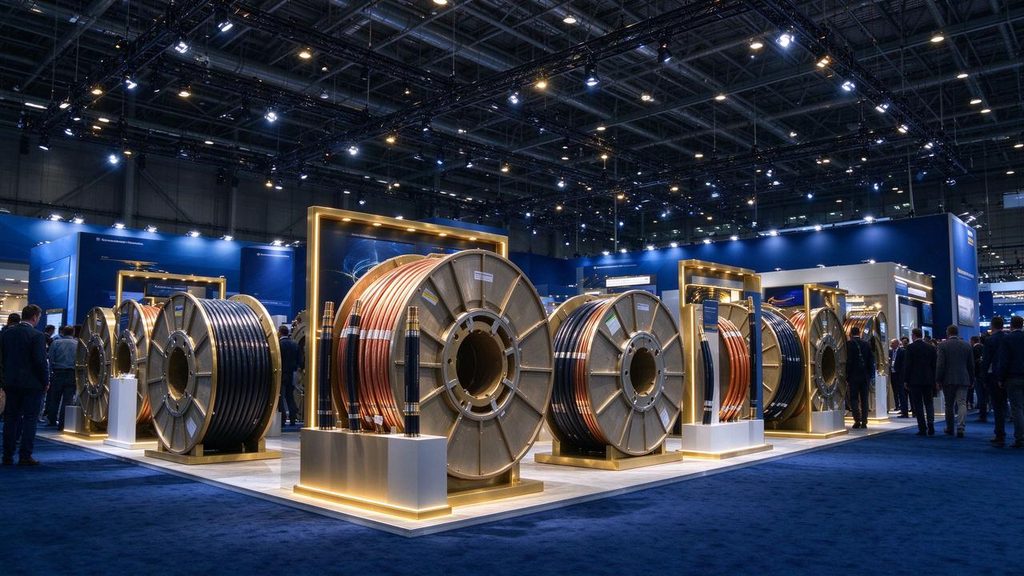
9月21日,第12届中国国际线缆及线材展览会(Wire China 2026)在上海新国际博览中心启幕,汇聚全球28个国家近1,600家企业,同期举办数智技术应用、线缆新装备发布等50余场专业技术论坛——行业景气度从订单与行情传导到了展会现场。
资本与业务动作同样密集:出海扩产方面,神宇股份拟向越南孙公司增资310万美元扩大海外产能;风险管理方面,中辰股份拟开展铜铝期货套期保值,保证金上限1.1亿元;算力线缆方面,远东股份20亿元定增获受理,投向AIDC光棒及算力通信线缆,起帆电缆推进AI及机器人线缆验证、池州产业园扩建产能将提升30%,长缆科技则布局浸没式液冷、设立液冷事业部;订单方面,华菱线缆在矿山领域中标合同金额约3.40亿元(含淮北矿业、贵州能源、山西焦煤等采购项目),汉缆股份、通光线缆接连预中标国网项目,新亚电缆中标多个供电交联电缆采购项目。
从“扩产出海”到“AI算力线缆”,资本正沿着新增长曲线集中。
信号二:质量监管收紧,抽检不合格率高达75%
本周,多地线缆抽检结果集中曝光,质量合规成为行业高压线:河北市场监管局检出19批次不合格样品,问题集中在标志、绝缘厚度等;重庆抽查138批次中3批次不合格;广东经视调查显示,24款送检线缆仅6款合格,不合格率高达75%,存在导体电阻超标、三无产品等问题。与此同时,国网蒙东对9家线缆供应商作出质量违规处理,涉及核减中标总量、暂停授标等措施。
标准端同步提速:中国电子商会发布《高原型耐寒、抗紫外线、耐腐蚀中低压电力电缆技术要求》团体标准征求意见稿;中国招标投标协会立项《电线电缆采购技术规范》等52项团体标准,其中国家电网牵头架空绝缘电缆相关标准制定。
当抽检不合格率与电网供应商黑名单同时出现,质量与合规正成为行业新一轮洗牌的分水岭。
信号三:海缆高端化提速,500kV XLPE材料合作落地
本周,海缆与超高压材料领域出现标志性合作:韩华解决方案在Wire China 2026展出500kV级超高压XLPE材料,分别与中天科技、亨通集团签署合作备忘录,联合开发海上风电用电缆材料及超高压绝缘材料。
这与本周产业集群的高端化动作相互印证——常丰线缆11.6亿元特高压电缆项目有序推进、河北华伦线缆110千伏聚丙烯电缆项目预计2026年底投产。高压、环保、海缆,正在成为技术升级的主攻方向。
信号四:宏观暖风与“出海+内销”双通道
宏观层面,本周内外信号交织。海外,美联储9月加息25个基点至3.75%—4.00%(2023年7月以来首次加息)落地,但鲍威尔放鹰暗示可能进一步加息,美国9月PMI创52个月新高、美债收益率全线破5%,扰动仍在;中美互动方面,9月20日中美经贸磋商在纽约举行,国家主席习近平于9月23日至25日对美国进行国事访问,市场风险偏好有所回暖。
国内,央行实施适度宽松货币政策定调,本周发行600亿元6个月期人民币央票、开展80亿元7天期逆回购维稳流动性;财政部透露下半年还有2万多亿元地方政府专项债券和超长期特别国债待发行使用,加力扩大内需。
政策端还有一个与行业直接相关的新动向:市场监管总局起草出口转内销CCC认证便利化试点征求意见稿,明确对电线电缆类产品开展出口转内销CCC认证试点,申请企业需2年内有对应产品出口实绩——在海外贸易壁垒抬升的背景下,为出口企业提供“外销遇阻、内销接棒”的缓冲通道。
冲高与分化的一周,合规与结构比行情更重要
本周电缆行业的关键词,是“冲高与分化”。铜价在矿端紧缺与库存重构下强势上行,行业大会、资本与技术动作密集;而质量监管的收紧也在提醒:行情再好,产品和合规才是长期竞争力。对参与者而言,与其追逐铜价单边方向,不如盯紧结构性的机会与风险。