本周(9月14日—9月18日),电缆行业在“行情V型反转”与“产业主线升温”中并行:铜价周二深跌超千元,周五单日大涨1,610元创周内新高;与此同时,出海订单高增与贸易壁垒并存、AI算力点燃光纤需求、高端化与集群升级提速。
行情复盘:铜价V型反转,周五单日大涨1,610元
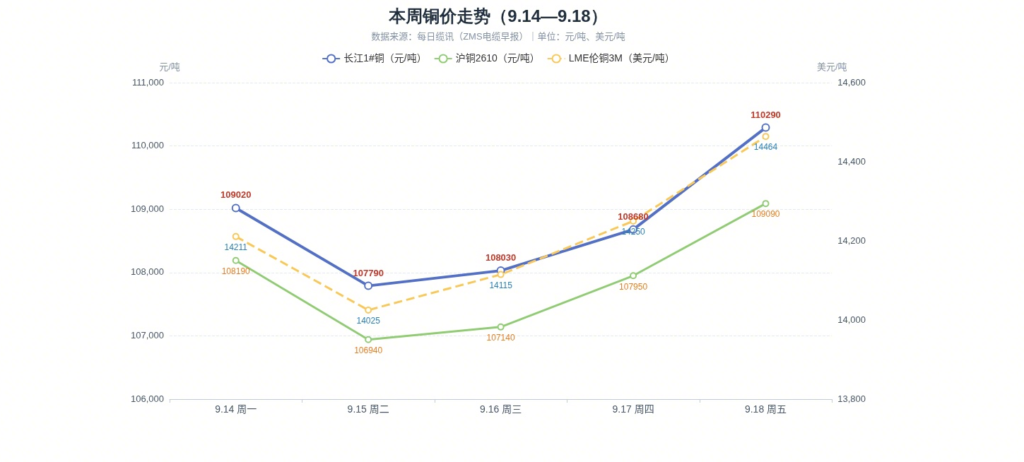
本周最直观的变化——铜价,走出了一个标准的V型。
| 日期 | 长江1#铜(元/吨) | 日涨跌 | 沪铜2610(元/吨) | LME伦铜3M(美元/吨) | 长江A00铝(元/吨) |
| 9.14 周一 | 109,020 | ↓390 | 108,190 | 14,211 | 24,080 |
| 9.15 周二 | 107,790 | ↓1,230 | 106,940 | 14,025 | 24,140 |
| 9.16 周三 | 108,030 | ↑240 | 107,140 | 14,115 | 24,160 |
| 9.17 周四 | 108,680 | ↑650 | 107,950 | 14,250 | 24,180 |
| 9.18 周五 | 110,290 | ↑1,610 | 109,090 | 14,464 | 24,380 |
整周下来,长江1#铜从周一的109,020元/吨收于周五的110,290元/吨,净涨1,270元/吨(约+1.2%);但真正值得记住的是节奏:周二单日深跌1,230元/吨,随后连续三天回升,周五单日大涨1,610元创周内新高,周内振幅达2,500元/吨。
现货市场情绪同步波动:下游“畏高”情绪贯穿全周、采购偏谨慎,现货升水维持高位,货源偏紧的格局并未改变。铝价走出独立的上行通道——长江A00铝从24,080元/吨温和上行至24,380元/吨,全周累计涨300元/吨,震荡偏强。
涨跌背后:V型反转的三重逻辑
这一周铜价的深跌与反攻,本质是同一组宏观变量的两次定价。
周二的大跌,是“利空集中释放”。美国8月PPI超预期推高加息预期,美元走强压制大宗商品估值;同时美国铜关税政策落地预期降温,此前“抢铜”的套利逻辑松动,高位资金集中离场——单日跌去1,230元/吨。
周五的大涨,是“利空落地+供应托底”。9月议息会议加息25个基点至3.75%—4.00%的结果公布后,市场情绪反而部分修复;矿端紧缺格局未改,铜精矿现货加工费(TC)跌至历史低位,冶炼厂原料成本高企,为铜价提供坚实底部支撑。LME库存25.59万吨、上期所库存5.48万吨,国内流通货源偏紧格局持续。
一句话判断:铜价短期“上有宏观天花板、下有矿端成本地板”,高位宽幅震荡将是常态,9月28日美国进口铜关税审查窗口仍是最大变量。
铝的逻辑相对简单:国内库存去库趋缓、周度表需环比平稳,现实支撑不强;中东地缘冲突推升油价、成本中枢抬升,短期或维持震荡偏强格局。
主线一:出海——订单高增与贸易壁垒并存
本周的行业要闻里,出海仍是最高频的关键词,但“风浪”也在变大。
订单端,头部企业捷报频传:万马股份中标菲律宾光伏储能项目(145kV高压电缆,717万元);汉缆股份上半年境外收入同比大增440.9%,相继中标阿曼、埃及等重点工程;东方电缆表示2026年已有海外中标订单将按规披露,坚持“海陆并进、更高、更深、更远”战略。
产能端,出海正从“卖产品”升级为“建产能”:鑫宏业披露可转债预案,拟募资不超过11亿元,投向轻量化复合导体线缆、核电特种电缆、储能线缆产能扩建以及摩洛哥海外生产基地建设;沃尔核材拟由子公司使用不超过8亿元,在浙江独山港经济开发区投资建设生产基地。
壁垒端,本周出现一个重磅新信号——印度对华铜缆反倾销终裁:9月16日,印度商工部对原产于或进口自中国的铜缆作出反倾销肯定性终裁,建议征收5年反倾销税;其中上海电气集团腾恩驰科技、金华冠洋电子等4家企业税率为0美元/吨,其他中国生产商为86美元/吨。叠加9月14日起执行的美国绝缘铜线缆原料来源申报新规、泰国光伏直流电缆TISI强制认证、欧盟CBAM碳边境机制,出海合规门槛正在系统性抬升。
对行业而言,出海已经不只是抢订单,而是“产品力+合规力+本地化”的综合较量。
主线二:AI算力——光纤需求与产能全球共振
本周,AI算力对电缆行业的拉动从“国内满产”扩展到了“全球扩产”。
需求端,国内头部光纤厂全线满负荷,订单已排至一年后;而预制棒扩产周期长达18—24个月,供需缺口持续扩大。
产能端,海外巨头同步加码:普瑞斯曼在美国北卡罗来纳州启动10.2亿美元扩建项目,计划将其美国光纤产能提高一倍以上——全球光纤产能的扩张,反过来印证了AI数据中心对高速线缆需求的确定性。
结构端,全球特种电线需求预计2026年同比增长4.8%—6.2%,其中新能源汽车与充电设施需求占比达14%—17%,工业自动化与机器人占比11%—13%;官林线缆集群已切入AI新赛道,千亿级产业集群正布局算力基建、数据中心、人形机器人领域。
值得留意的是,AI带来的不只是光纤生意:高压直流电缆、机器人线缆、数据中心用缆,都是同一个逻辑的延伸。
主线三:高端化与集群升级,头部集中度上升
技术创新与集群升级,是本周新闻的第三个共性。
技术端,国内首条±320千伏环保直流电缆通过型式试验,采用热塑性聚丙烯绝缘材料,标志着我国高压直流电缆自主化研制取得关键突破;河北华伦线缆的110千伏聚丙烯电缆项目预计2026年底投产,达产后年产值20亿元——环保绝缘材料正在从试验走向量产。
集群端,河北河间电线电缆产业集群升级提速:截至2026年7月底,集群总营业收入达156.2亿元,同比增长5.2%;常丰线缆总投资11.6亿元的特高压电缆项目有序推进,建成后预计新增销售收入50亿元。
经营端,东方电缆上半年营收58亿元、净利润5.65亿元,在40家可比线缆企业中净利润排名第一;汉缆股份一个月内累计中标国网、南网项目合计13.51亿元;通光线缆子公司中标国家电网装置性材料招标1.30亿元——订单向头部集中的趋势明显。
标准端,9月1日起潜水泵电缆GB/T 17389-2026等新标准正式生效,通信同轴电缆系列标准同步升级,行业进入“标准牵引升级”阶段。
V型反转的一周,主线比行情更清晰
本周电缆行业的关键词,是“V型反转”。行情在深跌与大涨之间完成了整周的方向选择,而产业升级的主线——出海、AI、高端化、合规与政策——从未如此清晰。对行业参与者而言,与其押注铜价的单边方向,不如盯紧结构性的机会。